Le programme complet, module par moduleThe full program, module by module

Le diagnostic et le module 1 sont gratuits. L'intégralité du parcours (26 modules : tronc commun, plan final et certification, 10 spécialisations, rappels) est disponible dès aujourd'hui. Les intitulés sont affichés en français ; la version anglaise des contenus arrive progressivement.The diagnostic and module 1 are free. The full program (26 modules: core track, final plan and certification, 10 specializations, reinforcement) is available today. Titles are shown in French; the English version of the content is rolling out.

Apprendre à mieux gérer son argent ne consiste pas à mémoriser une règle ou à appliquer un pourcentage identique à tout le monde. Selon la situation, le vrai problème peut être de comprendre où part l'argent, de faire tenir un budget avec des revenus irréguliers, de constituer un fonds d'urgence, de sortir d'une dette devenue lourde, de sécuriser ses usages Mobile Money, de protéger sa famille, de préparer sa retraite ou de comprendre enfin comment fonctionne un investissement.

NkapUp organise ces décisions dans un parcours progressif d'éducation financière pratique, pensé à partir des réalités du Cameroun et de l'Afrique francophone. Le programme comprend 26 modules : un diagnostic, 12 autres modules jusqu'au plan financier personnel et à la certification, 10 spécialisations et 3 rappels d'application à J+7, J+30 et J+90. Le tronc certifiant représente environ 13 heures et l'ensemble du catalogue plus de 46 heures, en séquences courtes utilisables sur téléphone ou ordinateur, y compris hors connexion après une première visite.

Le parcours couvre notamment le budget et les revenus irréguliers, l'épargne de précaution, le Mobile Money et les arnaques, le crédit et les dettes, l'assurance et la protection sociale, l'épargne et l'investissement, la retraite, les finances du couple, l'entrepreneuriat, la BVMAC et la BRVM. Chaque module vise une décision ou une action concrète. NkapUp ne recommande aucun placement précis et ne garantit aucun rendement : l'objectif est de donner des repères, des méthodes, des outils et des exercices pour mieux comprendre, comparer et décider.

Vous pouvez commencer gratuitement par le diagnostic et le module M01, puis explorer ci-dessous les sujets qui correspondent le mieux à votre situation.

Que voulez-vous mieux gérer ?

Diagnostic et tronc commun certifiant

L'ordre ci-dessous est l'ordre pédagogique du parcours : chaque module prépare le suivant, du diagnostic jusqu'au plan financier personnel et à la certification.

M0020 minGratuit

Trouver par où commencer

Identifiez votre priorité financière actuelle et recevez une feuille de route adaptée, sans communiquer de montants personnels.

Vous ne savez pas par où commencer ? Le diagnostic NkapUp vous aide à identifier votre priorité actuelle - budget, épargne, dettes, activité ou préparation de l'avenir - et à recevoir une feuille de route adaptée à votre situation. Il repose sur neuf questions simples, ne demande aucun montant exact et permet de choisir « Je préfère ne pas répondre ». Son rôle est d'orienter votre parcours, pas de porter un jugement sur votre situation.

En savoir plus

Mieux gérer son argent commence rarement par la même action pour tout le monde. Une personne peut d'abord avoir besoin de comprendre où part son argent, une autre de stabiliser des dettes devenues lourdes, une autre encore de préparer une épargne ou son activité. Le diagnostic NkapUp sert à clarifier ce point de départ avant de choisir les modules à approfondir.

Les neuf questions portent sur votre objectif principal, votre situation d'activité, la régularité de vos revenus, les personnes qui dépendent de vous, votre manière de suivre les dépenses, votre capacité actuelle à mettre de l'argent de côté, l'existence éventuelle de dettes, votre exposition aux tentatives d'arnaque et votre niveau de confiance face aux décisions d'argent. Aucun montant exact n'est demandé et chaque question peut être laissée sans réponse.

À la fin, la plateforme propose une feuille de route personnelle. Si la situation paraît tendue, la logique du parcours privilégie d'abord la stabilisation et la protection des besoins essentiels. Si votre priorité se situe ailleurs, le diagnostic vous oriente vers les compétences correspondantes. Il ne s'agit ni d'un diagnostic bancaire, ni d'un score de richesse, ni d'une recommandation de produit financier.

Questions auxquelles ce module répond

  • Quelle est ma priorité financière aujourd'hui ?
  • Par quel module commencer selon ma situation ?
  • Puis-je utiliser NkapUp sans communiquer de montants personnels ?

Ce que le module aide à faire

  • Clarifier le besoin prioritaire à traiter.
  • Orienter vers les modules les plus pertinents.
  • Respecter la confidentialité et le droit de ne pas répondre.
  • Prioriser la stabilisation lorsque la situation l'exige.

Commencer gratuitement le diagnostic

Carte NkapUp du module M00 : Trouver par où commencer

M0140 minGratuit

Reprendre le contrôle de ses décisions d'argent

Comprenez ce qui influence vos dépenses et transformez une priorité en objectif concret, daté et révisable.

Ce module gratuit aide à comprendre pourquoi l'argent part parfois dans des décisions prises sous pression, par habitude ou sous l'effet de l'urgence. Vous apprenez à distinguer besoins, envies et dépenses qui dépendent du contexte, puis à transformer un souhait en objectif concret avec un montant ou une fourchette, une échéance et une raison. Le but n'est pas de culpabiliser, mais de reprendre le contrôle de ses arbitrages.

En savoir plus

Une dépense n'est pas seulement un chiffre : elle traduit souvent une contrainte, une priorité, une habitude, une émotion ou une pression sociale. M01 propose de rendre ces décisions visibles avant de chercher à les corriger. Cette approche évite de réduire la gestion de l'argent à une suite d'interdictions ou à un jugement sur la personne.

Le module distingue les besoins, les envies et les dépenses dont le classement dépend du contexte. Un téléphone peut par exemple être un confort dans une situation et devenir nécessaire lorsqu'il est indispensable pour travailler ou chercher un emploi. La question utile est donc moins « quel objet est-ce ? » que « quelles conséquences aura le report de cette dépense, quelle fonction protège-t-elle et existe-t-il une solution moins coûteuse ? ».

M01 aborde aussi les décisions prises sous pression : urgence commerciale, regard des autres, solidarité familiale ou habitudes répétées sans être réexaminées. Enfin, il aide à transformer un souhait en objectif pilotable en précisant une somme ou une fourchette, une échéance et une raison. L'objectif peut rester un brouillon et être révisé lorsque la situation change.

Questions auxquelles ce module répond

  • Comment distinguer un besoin d'une envie ?
  • Comment résister à la pression sociale ou aux achats impulsifs ?
  • Comment transformer un souhait en objectif financier réalisable ?

Ce que le module aide à faire

  • Observer une décision avant de se juger.
  • Classer une dépense selon sa fonction et ses conséquences.
  • Reconnaître pression sociale, urgence émotionnelle et habitude.
  • Formuler un objectif financier précis et révisable.

Suivre gratuitement le module M01

Carte NkapUp du module M01 : Reprendre le contrôle de ses décisions d'argent

M0250 minInclus dans le parcours

Faire le point sur ses finances

Clarifiez ce qui entre, sort, vous appartient, vous est dû et reste à rembourser, sans doubles comptes.

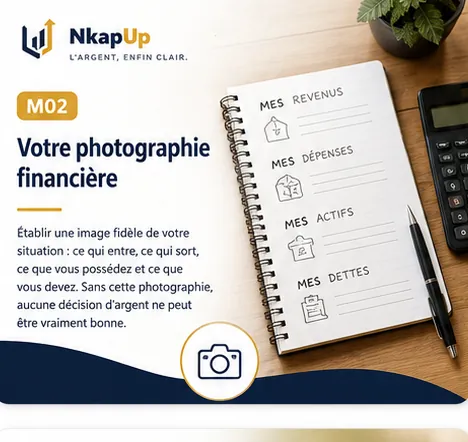
Avant de décider quoi changer, il faut savoir où l'on en est. M02 vous aide à dresser une photographie financière simple : ce qui entre, ce qui sort, ce que vous possédez, ce que l'on vous doit et ce que vous devez. Vous apprenez à éviter les doubles comptes, à distinguer flux et patrimoine et à travailler avec des estimations lorsque les chiffres exacts sont inconnus.

En savoir plus

Une bonne décision financière exige d'abord une image lisible de la situation. M02 distingue deux vues complémentaires : le « film » d'une période, qui montre les entrées et les sorties, et la « photo » prise à une date donnée, qui montre ce que vous possédez, ce que l'on vous doit et ce que vous devez encore.

Cette distinction évite plusieurs erreurs fréquentes. Un transfert entre votre compte bancaire et votre propre Mobile Money n'est pas un nouveau revenu. Un prêt reçu augmente l'argent disponible mais crée en même temps une dette. Une vente promise mais non encaissée reste une créance. De même, le montant emprunté au départ n'est pas le solde restant dû aujourd'hui.

La photographie financière n'exige pas une précision parfaite. Un montant approximatif peut être signalé comme tel, et une information inconnue doit rester inconnue plutôt que d'être remplacée par zéro. Le résultat sert à repérer les éléments à vérifier et à préparer les décisions suivantes : le budget, le fonds d'urgence, la stratégie de dette ou la protection. Une position patrimoniale positive n'empêche pas un déficit mensuel, et un déficit ponctuel ne résume pas toute la situation financière.

Questions auxquelles ce module répond

  • Comment faire le point sur mes finances personnelles ?
  • Quelle différence entre revenu, transfert, dette et créance ?
  • Comment connaître ma position financière sans tout calculer parfaitement ?

Ce que le module aide à faire

  • Séparer flux mensuels et position à une date.
  • Identifier actifs, créances et dettes sans double compte.
  • Distinguer liquidité, patrimoine et résultat du mois.
  • Travailler avec des estimations clairement signalées.

Découvrir M02 dans le parcours

Carte NkapUp du module M02 : Faire le point sur ses finances

M0355 minInclus dans le parcours

Construire un budget qui tient vraiment

Planifiez l'essentiel, les échéances et les dépenses prévisibles, même lorsque vos revenus varient d'un mois à l'autre.

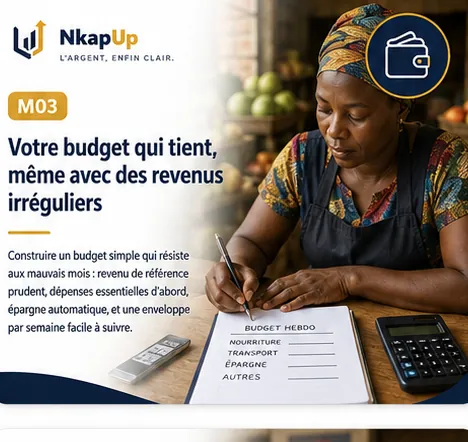
Construire un budget est plus difficile lorsque l'argent n'arrive pas au même moment ni au même montant chaque mois. M03 propose une méthode prudente fondée sur des revenus réellement disponibles, la protection des dépenses essentielles, les provisions pour les dépenses prévisibles et une enveloppe hebdomadaire facile à suivre. Le budget reste révisable : un écart sert à ajuster le plan, pas à juger la personne.

En savoir plus

Un budget utile ne sert pas à prévoir parfaitement le mois : il sert à attribuer une mission à l'argent attendu avant qu'il ne soit dépensé. Lorsque les revenus sont variables, construire le plan sur un bon mois peut créer un déficit dès que les recettes baissent. M03 propose donc de partir d'un repère prudent établi à partir de périodes comparables et de revenus réellement disponibles.

Le module aide ensuite à protéger l'essentiel avant le reste. Il distingue notamment les dépenses fixes, les dépenses essentielles variables, les obligations minimales déjà contractées, les dépenses prévisibles à provisionner et les dépenses ajustables. Une dépense connue plusieurs mois à l'avance ne devrait pas devenir une urgence simplement parce qu'elle n'a pas été préparée.

M03 attire aussi l'attention sur le calendrier. Un mois peut sembler équilibré au total et connaître malgré tout une semaine difficile si une échéance arrive avant le revenu principal. Le suivi hebdomadaire et une enveloppe flexible permettent de détecter plus vite les écarts. Le budget peut être révisé lorsque les revenus, les prix ou les responsabilités changent. Si l'essentiel n'est pas couvert, la priorité est d'identifier l'écart et les leviers de stabilisation plutôt que d'imposer une règle d'épargne irréaliste.

Questions auxquelles ce module répond

  • Comment faire un budget quand mes revenus changent chaque mois ?
  • Sur quel revenu baser mon budget ?
  • Comment gérer une semaine difficile sans déséquilibrer tout le mois ?

Ce que le module aide à faire

  • Construire un revenu de référence prudent.
  • Protéger dépenses essentielles, obligations et provisions.
  • Lire le calendrier de trésorerie, pas seulement le total mensuel.
  • Piloter une enveloppe hebdomadaire et ajuster les écarts.

Outil gratuit associé : Budget à revenus irréguliers (essai libre, sans compte)

Voir le module Budget et revenus irréguliers

Carte NkapUp du module M03 : Construire un budget qui tient vraiment

M0445 minInclus dans le parcours

Se protéger des imprévus

Calculez et constituez progressivement un fonds d'urgence sûr, séparé et rapidement accessible.

Un fonds d'urgence est une réserve destinée aux chocs réellement imprévus, indispensables et immédiats. M04 aide à calculer une cible à partir des dépenses essentielles du ménage, à avancer par paliers, à distinguer le fonds d'une provision pour dépense connue et à choisir un support sûr, séparé, compris et rapidement accessible. Une petite réserve peut déjà réduire le besoin de s'endetter face à un choc.

En savoir plus

Le fonds d'urgence ne sert pas à financer toutes les dépenses importantes. Il protège surtout contre les événements qui ne pouvaient pas raisonnablement être programmés et dont le report aurait une conséquence grave. NkapUp propose un test simple : la dépense est-elle imprévue, indispensable et immédiate ? Une rentrée scolaire connue, un loyer régulier ou une cérémonie annoncée plusieurs mois à l'avance relèvent plutôt du budget ou d'une provision.

La cible du fonds se construit à partir des dépenses essentielles, et non du revenu total. Le niveau de réserve pertinent dépend ensuite de la stabilité des revenus, du nombre de personnes à charge, de la protection sociale, de la santé, de la dépendance à une seule source de revenu et du temps nécessaire pour retrouver une activité. Le module privilégie une progression par paliers plutôt qu'un objectif unique présenté comme obligatoire.

Le support compte autant que le montant. Une réserve doit être suffisamment sûre, séparée des dépenses quotidiennes, comprise et accessible lorsque l'urgence survient. Le rendement éventuel est secondaire. Après une utilisation justifiée, le fonds n'est pas considéré comme « perdu » : il entre dans un cycle de protection, utilisation, recalcul et reconstitution lorsque les besoins essentiels le permettent.

Questions auxquelles ce module répond

  • À quoi sert réellement un fonds d'urgence ?
  • Comment calculer une cible adaptée à mes dépenses essentielles ?
  • Où garder cette réserve pour qu'elle reste accessible et sûre ?

Ce que le module aide à faire

  • Distinguer urgence, provision et dépense de projet.
  • Calculer la réserve à partir des dépenses essentielles.
  • Avancer par paliers adaptés à la situation.
  • Choisir un support sûr, séparé et accessible.

Découvrir le module Fonds d'urgence

Carte NkapUp du module M04 : Se protéger des imprévus

M0555 minInclus dans le parcours

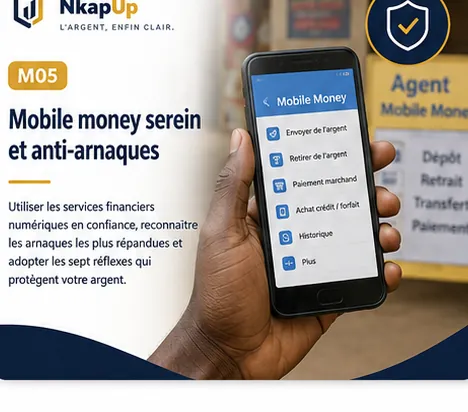
Protéger son Mobile Money contre les arnaques

Repérez les tentatives de manipulation, vérifiez chaque demande par un canal officiel et protégez vos codes et vos preuves.

Les arnaques financières exploitent souvent l'urgence, la peur, la compassion, l'autorité ou la promesse d'un gain pour pousser à agir trop vite. M05 apprend à interrompre cette pression, à vérifier une opération par un canal officiel ouvert par vous-même, à protéger PIN et codes à usage unique et à conserver les preuves utiles en cas d'incident. Aucun secret réel n'est demandé dans les exercices.

En savoir plus

Une fraude réussit souvent avant même que le téléphone ou le compte soit compromis : elle obtient d'abord une décision précipitée. Faux dépôt, faux service client, urgence familiale, gain inattendu ou menace de blocage utilisent des histoires différentes mais les mêmes leviers : peur, urgence, secret, compassion, autorité ou récompense.

Le premier réflexe est donc de faire pause. Une demande reçue par téléphone, SMS ou messagerie ne doit pas être vérifiée en suivant les instructions de la même personne. Il faut ouvrir soi-même le canal officiel de l'opérateur ou du service concerné, contrôler le destinataire et le montant avant toute validation, et ne jamais communiquer un PIN, un mot de passe ou un code à usage unique. Un agent légitime n'a pas besoin de votre secret pour « annuler » ou « sécuriser » une opération.

Le module aborde aussi la conduite à tenir après un incident : interrompre les échanges suspects, conserver messages et références utiles, contacter rapidement les canaux officiels et signaler la fraude selon les procédures disponibles. Les scénarios utilisés sont fictifs. L'objectif n'est pas de culpabiliser une personne trompée, mais de construire des réflexes réutilisables dans un environnement où la pression et l'imitation de canaux officiels peuvent être très convaincantes.

Questions auxquelles ce module répond

  • Comment reconnaître une arnaque Mobile Money ?
  • Que faire après un faux dépôt ou un appel urgent ?
  • Quelles informations ne faut-il jamais communiquer ?

Ce que le module aide à faire

  • Reconnaître les leviers de manipulation.
  • Vérifier par un canal officiel indépendant.
  • Protéger PIN, mots de passe et codes à usage unique.
  • Conserver les preuves et agir rapidement après un incident.

Voir le module Mobile Money et anti-arnaques

Carte NkapUp du module M05 : Protéger son Mobile Money contre les arnaques

M0660 minInclus dans le parcours

Emprunter sans se piéger et gérer ses dettes

Comparez le coût réel d'un crédit, testez la mensualité et organisez le traitement de plusieurs dettes.

Une mensualité faible ne signifie pas forcément qu'un crédit est peu coûteux ou soutenable. M06 apprend à comparer le coût total, les frais, les garanties, les échéances et les conséquences d'un retard, puis à tester la mensualité dans le budget. Si plusieurs dettes existent, le module aide à les rendre visibles et à construire un ordre de traitement sans promettre une solution universelle.

En savoir plus

Un crédit peut financer un besoin légitime et devenir pourtant difficile à porter si son coût, ses frais, sa durée ou ses garanties sont mal compris. Comparer uniquement la mensualité peut être trompeur : une durée plus longue peut réduire l'effort mensuel tout en augmentant le coût total. M06 propose donc de regarder l'ensemble de l'offre avant de décider.

La comparaison porte notamment sur le montant réellement reçu, les intérêts et frais, la durée, le montant des échéances, les pénalités éventuelles, les garanties, les conditions de remboursement anticipé et les conséquences d'un retard. Le module relie ensuite ces éléments au budget afin de vérifier si l'échéance peut être supportée sans sacrifier durablement les dépenses essentielles.

Lorsque plusieurs dettes existent, la première étape consiste à les documenter : solde restant, coût, échéance, retard, garantie et niveau d'urgence. L'ordre de remboursement dépend alors de la situation et des risques associés. Le module ne promet pas qu'une méthode unique soit toujours optimale et ne remplace pas un conseil juridique ou bancaire personnalisé. Si le minimum vital n'est déjà plus couvert, la priorité peut être la stabilisation et la négociation avant tout nouvel emprunt.

Questions auxquelles ce module répond

  • Comment comparer deux offres de crédit ?
  • Comment savoir si une mensualité est soutenable ?
  • Par où commencer lorsqu'on a plusieurs dettes ?

Ce que le module aide à faire

  • Comparer coût total, frais, durée et garanties.
  • Tester la mensualité dans le budget réel.
  • Documenter toutes les dettes et leurs échéances.
  • Prioriser sans créer automatiquement une nouvelle dette.

Découvrir le module Crédit et dette

Carte NkapUp du module M06 : Emprunter sans se piéger et gérer ses dettes

M0760 minInclus dans le parcours

Protéger sa famille, ses revenus et son activité

Identifiez vos risques et articulez prévention, fonds d'urgence, assurance et protection sociale, notamment la CNPS.

Protéger ses finances ne consiste pas seulement à épargner. M07 aide à cartographier les risques qui peuvent affecter le ménage ou l'activité, à comprendre ce que l'assurance peut couvrir, ce qu'elle exclut et comment la protection sociale complète d'autres mécanismes. Le module aborde notamment la CNPS volontaire sans recommander un prestataire ou un contrat précis.

En savoir plus

Une maladie, un accident, une incapacité de travailler, un sinistre matériel ou une responsabilité envers des tiers peuvent fragiliser rapidement un budget. M07 propose d'abord de cartographier ces risques : probabilité, gravité, personnes exposées et moyens de protection déjà disponibles. Cette lecture permet de distinguer ce qui peut être absorbé par le budget ou le fonds d'urgence de ce qui mérite une protection spécifique.

L'assurance repose sur un contrat. Avant de souscrire, il faut comprendre ce qui est couvert, les exclusions, les plafonds, la franchise, les délais, les pièces exigées et la procédure de déclaration. Le prix seul ne suffit pas à comparer deux protections. Le module explique aussi que l'assurance ne remplace ni la prévention, ni le fonds d'urgence, ni les dispositifs de protection sociale.

La protection sociale est abordée comme une composante de la stratégie de sécurité financière, notamment pour les personnes qui doivent vérifier leurs droits ou les possibilités de couverture volontaire. Les informations institutionnelles doivent toujours être contrôlées auprès des sources officielles au moment de la décision. NkapUp n'indique pas quel assureur ou organisme choisir et n'intervient pas dans une décision d'indemnisation.

Questions auxquelles ce module répond

  • Quels risques financiers dois-je protéger en priorité ?
  • Comment comparer une assurance au-delà du prix ?
  • Que faut-il vérifier concernant la protection sociale ou la CNPS volontaire ?

Ce que le module aide à faire

  • Cartographier les risques du ménage et de l'activité.
  • Lire garanties, exclusions, plafonds et procédures.
  • Articuler assurance, prévention, fonds d'urgence et protection sociale.
  • Vérifier les informations auprès des sources officielles.

Explorer Protéger sa famille, ses revenus et son activité

Carte NkapUp du module M07 : Protéger sa famille, ses revenus et son activité

M0860 minInclus dans le parcours

Comprendre l'investissement avant de se lancer

Reliez objectif, horizon, liquidité, rendement et capacité de perte avant d'engager votre argent.

Investir implique toujours une incertitude. M08 explique la relation entre risque, rendement, horizon, liquidité et capacité de perte, puis aide à vérifier les fondations avant de penser à un placement : budget, dettes critiques, protection et fonds d'urgence. Le module apprend aussi à reconnaître les promesses irréalistes. Aucun gain n'est garanti et aucun actif précis n'est recommandé.

En savoir plus

L'investissement consiste à accepter une part d'incertitude dans l'espoir d'atteindre un objectif futur. Le rendement potentiel ne peut pas être séparé du risque : plus une promesse paraît élevée, régulière et garantie, plus elle mérite une vérification approfondie. M08 pose donc les bases avant toute comparaison de produits.

Le module examine quatre dimensions essentielles : l'objectif, l'horizon, le besoin de liquidité et la capacité réelle à supporter une perte. Une somme nécessaire dans quelques semaines n'a pas le même rôle qu'une épargne destinée à un horizon de plusieurs années. De même, une personne dont le budget est déjà fragile ou qui ne dispose d'aucune réserve de sécurité peut avoir d'autres priorités avant l'investissement.

M08 présente également les risques de concentration, de volatilité, de crédit, de liquidité et de fraude, ainsi que l'importance des frais et de l'intermédiaire utilisé. Il ne cherche pas à répondre « quel placement acheter ? », mais « quelles questions dois-je pouvoir poser avant d'engager mon argent ? ». Cette base prépare le panorama de M09 et la méthode de décision de M10.

Questions auxquelles ce module répond

  • Pourquoi risque et rendement sont-ils liés ?
  • Comment savoir si je suis prêt à investir ?
  • Quels risques faut-il comprendre avant de choisir un placement ?

Ce que le module aide à faire

  • Relier objectif, horizon, liquidité et capacité de perte.
  • Vérifier les fondations financières avant d'investir.
  • Identifier les grandes familles de risques.
  • Repérer les promesses de rendement irréalistes.

Comprendre les fondamentaux de l'investissement

Carte NkapUp du module M08 : Comprendre l'investissement avant de se lancer

M0990 minInclus dans le parcours

Comparer les façons d'épargner et d'investir

Comparez les grandes familles de solutions selon leur rôle, leur risque, leurs frais, leur horizon et leur disponibilité.

Tous les produits financiers ne servent pas le même objectif. M09 compare sans jargon les grandes familles de sécurisation, d'épargne et d'investissement : dépôts, protection sociale, assurance-vie, obligations, actions, fonds, immobilier, tontines, activité entrepreneuriale et crypto-actifs. La comparaison porte sur le risque, la liquidité, les frais, l'horizon et la compréhension du produit, sans recommandation personnalisée.

En savoir plus

Mettre de l'argent de côté, protéger un risque et investir sont trois fonctions différentes. Une réserve d'urgence doit rester disponible. Une assurance protège contre un événement défini. Un investissement accepte une incertitude dans l'espoir d'un résultat futur. Mélanger ces rôles peut conduire à choisir un support inadapté même s'il paraît intéressant isolément.

M09 propose un panorama des grandes familles disponibles dans les réalités couvertes par NkapUp : épargne et dépôts, protection sociale volontaire, assurance-vie, obligations, actions sur des marchés comme la BVMAC ou la BRVM, fonds collectifs, immobilier, tontines, activité entrepreneuriale et crypto-actifs. Le but n'est pas d'établir un classement universel mais de montrer ce qu'il faut comparer.

Pour chaque famille, les questions restent les mêmes : à quel objectif sert-elle, combien de temps l'argent peut-il rester immobilisé, quel niveau de perte est possible, quels frais existent, qui supervise l'intermédiaire, comment récupérer l'argent et quels risques particuliers faut-il comprendre ? Un produit adapté à un horizon peut être inadapté à un autre. Le module prépare à décider avec méthode plutôt qu'à suivre une recommandation ou une mode.

Questions auxquelles ce module répond

  • Quelle différence entre épargne, protection et investissement ?
  • Comment comparer actions, obligations, immobilier, tontines ou fonds ?
  • Quels critères utiliser avant de choisir un véhicule financier ?

Ce que le module aide à faire

  • Distinguer les fonctions de chaque famille de solutions.
  • Comparer risque, horizon, liquidité et frais.
  • Vérifier l'intermédiaire et le cadre de fonctionnement.
  • Éviter les classements universels et les promesses de gain.

Explorer le panorama Épargne, protection et

Carte NkapUp du module M09 : Comparer les façons d'épargner et d'investir

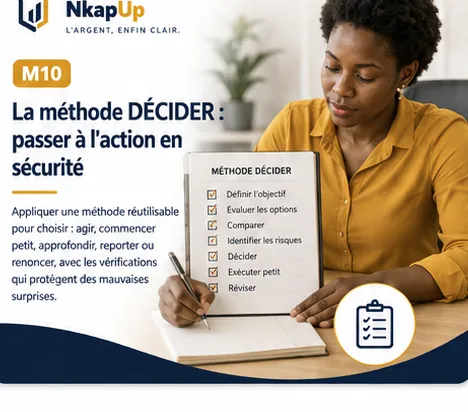
M1075 minInclus dans le parcours

Bien décider avant d'engager son argent

Vérifiez l'opportunité, l'intermédiaire, les frais et les risques avant d'agir, de reporter ou de renoncer.

Après avoir compris les grandes familles de solutions, il reste à décider. M10 transforme la comparaison en méthode réutilisable : clarifier l'objectif, vérifier les informations et l'intermédiaire, comprendre les frais et les risques, tester sa capacité financière, commencer petit lorsque c'est pertinent, documenter la décision et prévoir une date de suivi. Décider peut aussi signifier reporter ou renoncer.

En savoir plus

Une décision financière n'est pas meilleure parce qu'elle est rapide. Avant d'agir, il faut pouvoir expliquer l'objectif poursuivi, l'horizon, les contraintes, les risques et les informations qui restent à vérifier. M10 organise ces contrôles dans la méthode DÉCIDER afin qu'ils puissent être réutilisés pour différents choix financiers.

Le module invite notamment à vérifier l'identité et l'agrément d'un intermédiaire lorsqu'un cadre officiel s'applique, à lire les conditions, à identifier tous les frais, à comprendre comment récupérer son argent et à tester la décision dans son propre budget. Une offre ne devient pas adaptée simplement parce qu'elle est populaire, recommandée par un proche ou présentée comme urgente.

La méthode prévoit plusieurs issues possibles : agir, commencer petit, approfondir, reporter ou renoncer. Commencer petit n'annule pas le risque, mais peut permettre d'apprendre sans exposer immédiatement une somme importante. Enfin, toute décision doit pouvoir être relue : pourquoi a-t-elle été prise, sur quelles informations et à quelle date faudra-t-il la réexaminer ? M10 prépare ainsi le passage de la compréhension à l'action sans transformer NkapUp en conseiller financier.

Questions auxquelles ce module répond

  • Comment vérifier une opportunité avant d'engager mon argent ?
  • Quels contrôles faire avant de choisir un intermédiaire ou un produit ?
  • Quand vaut-il mieux reporter ou renoncer ?

Ce que le module aide à faire

  • Clarifier objectif et horizon avant l'action.
  • Vérifier informations, intermédiaire, frais et liquidité.
  • Tester la décision dans sa capacité financière réelle.
  • Documenter et programmer une révision de la décision.

Découvrir la méthode DÉCIDER

Carte NkapUp du module M10 : Bien décider avant d'engager son argent

M1175 minInclus dans le parcours

Préparer sa retraite et protéger son patrimoine

Planifiez vos besoins futurs, vérifiez vos droits et organisez la protection et la transmission de votre patrimoine.

Les décisions financières ne s'arrêtent pas au prochain mois. M11 aide à construire une feuille de route à plusieurs horizons : préparer la retraite, protéger ce qui a été accumulé et organiser les informations utiles à une transmission. Le module relie besoins futurs, sources possibles, liquidité, protection, bénéficiaires et documents à vérifier sans faire de projection garantie ni donner de conseil juridique personnalisé.

En savoir plus

Préparer l'avenir suppose d'accepter que plusieurs éléments restent incertains : durée de la vie active, santé, inflation, responsabilités familiales ou évolution des règles officielles. M11 ne cherche donc pas à prédire un montant futur exact. Il propose plutôt une feuille de route qui peut être révisée lorsque la situation change.

Le module distingue les ressources réellement disponibles aujourd'hui, les revenus futurs qui doivent encore être vérifiés, le patrimoine moins liquide et les dispositifs de protection. Il invite à estimer les besoins futurs à partir de dépenses concrètes plutôt qu'à partir d'un objectif abstrait de richesse. La retraite est abordée comme une transition à préparer progressivement, et non comme une date unique.

Le patrimoine inclut aussi les questions de protection et de transmission : documents à conserver, personnes à informer, bénéficiaires éventuels, accès aux informations importantes et vérifications juridiques ou administratives nécessaires. Les règles de succession, de pension et de protection peuvent évoluer et doivent être vérifiées auprès des institutions compétentes. L'objectif public du module est de faire émerger les bonnes questions et un calendrier d'actions, pas de remplacer un notaire, un assureur ou un organisme de retraite.

Questions auxquelles ce module répond

  • Comment commencer à préparer ma retraite ?
  • Comment distinguer patrimoine, liquidité et revenus futurs ?
  • Quelles informations faut-il organiser pour protéger et transmettre son patrimoine ?

Ce que le module aide à faire

  • Construire une feuille de route à plusieurs horizons.
  • Estimer des besoins futurs avec des hypothèses explicites.
  • Identifier les sources à vérifier et les risques de long terme.
  • Organiser documents, bénéficiaires et révisions périodiques.

Voir le module Retraite, patrimoine et transmission

Carte NkapUp du module M11 : Préparer sa retraite et protéger son patrimoine

M12Inclus dans le parcours

Construire son plan financier personnel

Rassemblez vos décisions dans un plan priorisé, testez-le face aux imprévus et passez l'évaluation finale requise pour le certificat NkapUp.

M12 rassemble les décisions prises tout au long du parcours dans un plan financier personnel cohérent, priorisé, daté et révisable. L'apprenant vérifie la solidité du plan face à plusieurs chocs, choisit les prochaines actions et passe l'évaluation finale. Lorsque les conditions publiées sont remplies, NkapUp délivre un certificat interne de compétences, non accrédité par l'État.

En savoir plus

Une liste d'objectifs ne constitue pas encore un plan. M12 rassemble les acquis du parcours afin de vérifier qu'ils sont compatibles entre eux : priorités, photographie financière, budget, fonds d'urgence, dette, protection, objectifs de long terme et décisions liées à l'épargne ou à l'investissement. Le résultat doit être séquencé dans le temps et suffisamment simple pour être relu.

Le plan est ensuite soumis à des scénarios de tension. Que se passe-t-il si un revenu baisse, si une dépense essentielle augmente ou si un projet prend du retard ? L'objectif n'est pas de prévoir l'avenir mais de détecter les dépendances fragiles et de préparer des réponses possibles. Le plan conserve aussi une trace des hypothèses et des éléments qui doivent être vérifiés auprès d'une source externe.

M12 fixe enfin une première action et une date de révision. Les rappels R07, R30 et R90 permettent ensuite de suivre l'application et d'ajuster le plan sans effacer son historique. L'évaluation finale vérifie les compétences du parcours. Le certificat NkapUp atteste la validation des conditions publiées mais n'est ni un diplôme d'État, ni un titre professionnel réglementé, ni une garantie de performance financière.

Questions auxquelles ce module répond

  • Comment rassembler mes objectifs dans un plan cohérent ?
  • Comment tester mon plan face à un imprévu ?
  • Que prouve exactement le certificat NkapUp ?

Ce que le module aide à faire

  • Assembler les décisions du parcours en une feuille de route.
  • Prioriser les actions et les dater.
  • Tester le plan face à plusieurs scénarios.
  • Prévoir le suivi et conserver l'historique des révisions.

Préparer mon plan financier personnel

Carte NkapUp du module M12 : Construire son plan financier personnel

Les 10 spécialisations, selon votre situation

Une spécialisation au choix est incluse dans le Pack Individuel ; elles s'ouvrent après la certification (ou à l'unité).

S0160 minInclus dans le parcours

Mieux gérer l'argent en couple et en famille

Définissez des règles équitables pour les dépenses, les objectifs et la solidarité, tout en protégeant l'autonomie de chacun.

Gérer l'argent à deux ne signifie pas tout mettre en commun ni tout décider séparément. S01 aide à organiser les décisions du ménage en protégeant l'autonomie, la sécurité et la capacité de chacun à comprendre les engagements pris. Le module aborde objectifs communs, dépenses, solidarité, dettes, règles de décision et calendrier de discussion sans imposer un modèle unique de couple ou de famille.

En savoir plus

Les finances du ménage sont à la fois une question de chiffres et de règles de décision. Deux personnes peuvent avoir des revenus, responsabilités, dettes ou préférences très différentes. S01 aide à rendre ces éléments discutables sans supposer qu'un seul modèle de partage soit correct pour tous les couples ou toutes les familles.

Le module propose de distinguer ce qui relève des dépenses communes, des responsabilités individuelles, des objectifs partagés et des espaces d'autonomie. Une règle utile doit préciser qui décide quoi, quelles informations doivent être visibles, comment traiter un désaccord et comment protéger une dépense essentielle avant une dépense ajustable. La solidarité envers la famille élargie peut aussi être organisée par une enveloppe ou une règle explicite plutôt que par des décisions répétées sous pression.

S01 intègre un principe de sécurité : la gestion commune ne doit pas devenir un moyen de contrôle, de privation ou de violence économique. La participation du conjoint n'est pas nécessaire pour suivre le module. Une personne peut préparer seule sa propre compréhension, ses limites et les informations qu'elle souhaite discuter. Lorsque la sécurité ou les droits sont en jeu, une orientation spécialisée peut être nécessaire au-delà du contenu éducatif de NkapUp.

Questions auxquelles ce module répond

  • Comment parler d'argent en couple sans tout mélanger ?
  • Faut-il avoir un compte commun pour bien gérer ?
  • Comment protéger l'autonomie financière de chaque membre du ménage ?

Ce que le module aide à faire

  • Définir des règles de décision explicites.
  • Distinguer dépenses communes, individuelles et objectifs partagés.
  • Organiser la solidarité familiale de façon soutenable.
  • Protéger autonomie, consentement et sécurité financière.

Découvrir la spécialisation Finances du ménage et du

Carte NkapUp du module S01 : Mieux gérer l'argent en couple et en famille

S0275 minInclus dans le parcours

Gérer des revenus irréguliers toute l'année

Anticipez les cycles, préparez les mois faibles et constituez une réserve de lissage pendant les périodes plus favorables.

Quand les revenus varient fortement, un budget mensuel ne suffit pas toujours. S02 approfondit le lissage sur l'année : observer la saisonnalité, protéger les mois faibles, préparer les dépenses prévisibles et construire une réserve à partir des mois favorables. La spécialisation s'adresse notamment aux indépendants, commerçants, saisonniers et travailleurs informels, sans confondre chiffre d'affaires et revenu réellement disponible.

En savoir plus

M03 construit un premier budget prudent. S02 va plus loin lorsque l'irrégularité est structurelle : activité saisonnière, commandes variables, agriculture, commerce, missions ou travail indépendant. La bonne unité d'analyse n'est alors plus seulement le mois, mais le cycle de l'année.

La spécialisation aide à cartographier les mois favorables, les mois faibles, les dépenses qui reviennent à des dates prévisibles et les périodes où le besoin de trésorerie augmente. L'objectif est de définir une règle de lissage : quelle part des bons mois doit rester disponible pour financer les périodes plus faibles, quelles provisions doivent être alimentées et quelles dépenses peuvent être adaptées au rythme réel des revenus.

S02 rappelle aussi qu'un chiffre d'affaires n'est pas un revenu personnel. Pour une activité indépendante, il faut d'abord distinguer les coûts nécessaires à l'activité et le montant réellement transférable au foyer. Lorsque cette séparation n'est pas claire, S03 complète le travail. Le module ne promet pas de faire disparaître les mois difficiles : il cherche à les rendre plus prévisibles, à constituer des réserves et à réduire les décisions improvisées sous pression.

Questions auxquelles ce module répond

  • Comment lisser mon budget sur une année irrégulière ?
  • Que faire des bons mois pour préparer les mois faibles ?
  • Comment séparer revenu personnel et argent de l'activité ?

Ce que le module aide à faire

  • Repérer la saisonnalité et les cycles de revenus.
  • Construire une réserve de lissage.
  • Préparer les dépenses prévisibles sur l'année.
  • Distinguer chiffre d'affaires et revenu disponible du foyer.

Outil gratuit associé : Budget à revenus irréguliers (essai libre, sans compte)

Voir la spécialisation Revenus irréguliers et travail

Carte NkapUp du module S02 : Gérer des revenus irréguliers toute l'année

S03150 minInclus dans le parcours

Piloter l'argent de son activité

Séparez foyer et activité, puis maîtrisez coûts, prix, marge, trésorerie, rémunération et besoins de financement.

Une activité peut vendre beaucoup et manquer pourtant de trésorerie. S03 aide l'entrepreneur à séparer l'argent de l'activité et celui du foyer, à comprendre ses coûts, construire un prix et une marge, suivre la trésorerie, organiser sa rémunération et réfléchir au financement de la croissance. Le module vise les TPE et activités formelles ou informelles ; les questions fiscales et juridiques doivent être vérifiées séparément.

En savoir plus

Le premier risque d'une petite activité est souvent de confondre argent encaissé, bénéfice et argent disponible pour le foyer. S03 aide à créer deux circuits lisibles : ce qui appartient à l'activité et ce qui constitue une rémunération réellement transférée à la personne ou au ménage.

Le module aborde les coûts variables, les frais fixes, le coût de revient, la marge et le seuil de rentabilité afin de comprendre si un prix permet réellement de couvrir les charges. Il montre aussi pourquoi une entreprise peut être rentable sur le papier et manquer de cash si les clients paient tard, si le stock immobilise trop d'argent ou si les fournisseurs doivent être réglés avant les encaissements.

La spécialisation relie enfin trésorerie, rémunération de l'entrepreneur et financement de la croissance. Avant d'acheter un équipement, d'augmenter le stock ou de prendre un crédit, il faut pouvoir expliquer l'effet attendu sur les ventes, les coûts, la trésorerie et la capacité de remboursement. NkapUp fournit une logique de pilotage, pas un conseil fiscal, comptable ou juridique. Les obligations liées à la forme de l'entreprise ou au pays doivent être validées auprès des professionnels et administrations compétents.

Questions auxquelles ce module répond

  • Comment séparer l'argent de mon activité et celui du foyer ?
  • Comment calculer un prix, une marge et un seuil de rentabilité ?
  • Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?

Ce que le module aide à faire

  • Séparer finances personnelles et professionnelles.
  • Comprendre coûts, prix, marge et seuil de rentabilité.
  • Anticiper décalages d'encaissement et besoins de trésorerie.
  • Relier rémunération, financement et croissance.

Outil gratuit associé : Prix, marge et seuil de rentabilité (essai libre, sans compte)

Découvrir la spécialisation Finances de

Carte NkapUp du module S03 : Piloter l'argent de son activité

S0490 minInclus dans le parcours

Préparer sa retraite pas à pas

Estimez vos besoins, vérifiez vos droits, combinez vos sources de revenus et testez plusieurs scénarios de transition.

Préparer sa retraite ne consiste pas seulement à choisir une date. S04 aide à estimer un besoin mensuel, distinguer les sources de revenus certaines, estimées ou conditionnelles, mesurer l'écart et choisir des leviers réalistes : droits sociaux, épargne, patrimoine, activité réduite ou ajustement du calendrier. Les règles officielles, notamment celles liées à la CNPS, doivent être vérifiées au moment de la décision.

En savoir plus

La retraite est une transition financière qui peut commencer longtemps avant l'arrêt complet du travail. Certaines dépenses diminuent, d'autres restent stables et certaines peuvent augmenter, notamment celles liées à la santé ou à l'accompagnement de proches. S04 propose de partir de ces besoins concrets plutôt que d'un montant de retraite présenté comme universel.

Le module aide ensuite à recenser les sources possibles : droits sociaux vérifiés, épargne, revenus d'actifs, activité réduite, soutien familial éventuel ou autres ressources. Chaque source doit être classée selon son niveau de certitude et ses conditions. Une pension estimée n'est pas la même chose qu'un droit confirmé, et un patrimoine important n'est pas forcément immédiatement liquide.

La feuille de route est testée dans plusieurs scénarios : départ plus tôt ou plus tard, inflation, baisse d'une source, dépense de santé ou durée de retraite plus longue. L'objectif est de choisir les leviers qui restent sous le contrôle de la personne et de programmer les démarches à vérifier. NkapUp ne garantit ni un niveau de pension, ni un rendement, ni la stabilité des règles officielles. Les informations CNPS et autres droits doivent être confirmées auprès des organismes compétents.

Questions auxquelles ce module répond

  • Comment estimer mon besoin financier à la retraite ?
  • Quelles sources de revenu puis-je combiner ?
  • Comment vérifier mes droits et préparer la transition ?

Ce que le module aide à faire

  • Estimer les besoins futurs en francs d'aujourd'hui.
  • Classer les sources selon leur niveau de certitude.
  • Mesurer l'écart et choisir des leviers réalistes.
  • Préparer les démarches et révisions annuelles.

Découvrir la spécialisation Préparer et vivre sa

Carte NkapUp du module S04 : Préparer sa retraite pas à pas

S05Inclus dans le parcours

Stabiliser une situation financière difficile

Protégez l'essentiel, clarifiez dettes et échéances, puis construisez un plan réaliste à 7, 30 et 90 jours.

Quand la situation est très tendue, chercher immédiatement une solution parfaite peut aggraver la pression. S05 commence par protéger les dépenses vitales, rendre les échéances et dettes visibles, repérer les risques urgents et construire un plan à 7, 30 et 90 jours. La démarche est non punitive : elle cherche à prioriser, négocier et documenter sans supposer qu'une personne peut tout régler en une fois.

En savoir plus

Une période de maladie, de baisse de revenu, de dette urgente ou de choc familial peut rendre impossible l'application normale d'un budget. Dans ce contexte, S05 ne commence pas par l'épargne ou l'investissement. La première question est : qu'est-ce qui doit être protégé aujourd'hui pour éviter une aggravation immédiate de la situation ?

Le module aide à trier les dépenses vitales, les obligations qui comportent un risque sérieux, les dettes à documenter, les éléments qui peuvent être négociés et les décisions qui peuvent attendre. Il encourage à conserver les preuves, à demander les informations manquantes et à communiquer tôt avec un créancier ou un prestataire lorsque cela est possible, plutôt qu'à attendre que le retard devienne plus difficile à traiter.

Le plan est volontairement découpé en horizons courts : 7 jours pour protéger et clarifier, 30 jours pour stabiliser les principaux flux et 90 jours pour reconstruire progressivement. Une solution peut inclure la réduction d'une dépense, un rééchelonnement, une aide officielle, une reprise de revenu ou une autre action vérifiée. Le module ne remplace pas un accompagnement juridique, social ou de surendettement lorsqu'une situation l'exige et ne recommande pas de prendre un nouveau crédit pour masquer un déficit durable.

Questions auxquelles ce module répond

  • Que protéger en premier quand l'argent ne suffit plus ?
  • Comment organiser des dettes urgentes sans paniquer ?
  • À quoi sert un plan financier 7-30-90 jours ?

Ce que le module aide à faire

  • Prioriser les besoins vitaux et risques immédiats.
  • Documenter dettes, échéances et informations manquantes.
  • Identifier ce qui peut être négocié ou reporté.
  • Construire un plan réaliste à 7, 30 et 90 jours.

Voir la spécialisation Stabilisation

Carte NkapUp du module S05 : Stabiliser une situation financière difficile

S06270 minInclus dans le parcours

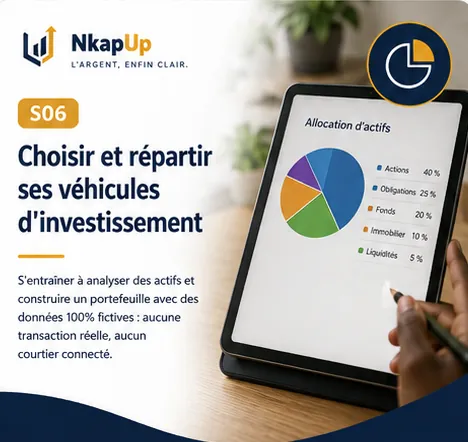
S'entraîner à construire une stratégie d'investissement

Dans un laboratoire sans argent réel, répartissez un capital fictif et testez diversification, frais, risques et rééquilibrage.

S06 est un laboratoire avancé d'investissement réalisé avec des données fictives ou différées. L'apprenant compare plusieurs véhicules, définit une politique d'investissement, répartit un capital fictif selon ses objectifs, horizons, besoins de liquidité et capacité de perte, puis teste la diversification et le rééquilibrage. Aucune transaction réelle n'est effectuée et aucun portefeuille n'est recommandé.

En savoir plus

Comprendre séparément plusieurs véhicules ne suffit pas à construire une allocation cohérente. S06 part d'une politique d'investissement fictive : quels objectifs, quels horizons, quel besoin de liquidité et quelle perte maximale la personne est-elle capable d'accepter sans compromettre ses besoins essentiels ? Ces contraintes définissent le cadre avant le choix des actifs.

Le laboratoire compare ensuite les rôles possibles des grandes familles de véhicules. La diversification ne consiste pas à accumuler beaucoup de lignes, mais à éviter qu'une seule source de risque domine l'ensemble. L'apprenant observe également les effets des frais, de la concentration, de la volatilité, du calendrier et du rééquilibrage sur plusieurs scénarios de marché fictifs.

Le capital utilisé est entièrement fictif. Les données réelles éventuellement citées servent à l'apprentissage et ne déclenchent aucune transaction. L'objectif est de savoir expliquer pourquoi une allocation correspond à une politique donnée, quelles hypothèses la soutiennent et dans quelles circonstances elle devrait être révisée. S06 ne produit pas de recommandation personnalisée, ne connecte aucun courtier et ne prétend pas qu'une allocation qui résiste à une simulation garantira un résultat réel.

Questions auxquelles ce module répond

  • Comment répartir un capital entre plusieurs familles d'actifs ?
  • À quoi sert la diversification ?
  • Quand faut-il rééquilibrer un portefeuille ?

Ce que le module aide à faire

  • Définir une politique d'investissement avant l'allocation.
  • Relier objectifs, horizons, liquidité et capacité de perte.
  • Analyser concentration, frais et diversification.
  • Tester et réviser une allocation sur des scénarios fictifs.

Découvrir le laboratoire Véhicules

Carte NkapUp du module S06 : S'entraîner à construire une stratégie d'investissement

S07284 minInclus dans le parcours

Tenir financièrement pendant ses études ou sa recherche d'emploi

Planifiez vos ressources et dépenses essentielles, explorez un revenu transitoire et vérifiez les opportunités avant de payer.

Une période d'études ou de recherche d'emploi combine souvent revenu instable, dépenses indispensables et risque de fausses opportunités. S07 aide à recenser toutes les ressources disponibles, calculer le coût réel de sa vie, protéger plusieurs semaines de dépenses essentielles, tester un revenu transitoire et vérifier les offres d'emploi ou de formation avant de payer. Le module s'arrête là où S10 commence : la gestion du premier salaire.

En savoir plus

Chercher un emploi ou poursuivre des études peut coûter de l'argent avant de produire un revenu : transport, connexion, documents, logement, formation, alimentation ou frais de candidature. S07 aide à rendre ce coût visible afin de protéger les dépenses nécessaires aux opportunités sans ignorer les besoins essentiels du quotidien.

La spécialisation construit un plan de court terme autour des ressources réellement disponibles : épargne, soutien confirmé, petits revenus, aides ou autres moyens. Elle aide à organiser plusieurs semaines de dépenses et à tester des revenus transitoires sans les confondre avec une solution permanente. Le but n'est pas de définir un budget général à la place de M03, mais d'appliquer les fondations du parcours à une période sans salaire stable.

S07 renforce aussi la vérification des opportunités. Une fausse offre d'emploi ou de bourse peut demander des frais urgents, des données personnelles sensibles ou un paiement vers un canal non officiel. Avant de payer ou d'envoyer un document, il faut vérifier l'organisation, le domaine utilisé, les coordonnées officielles et la cohérence du processus. Une fois l'emploi obtenu, la spécialisation passe le relais à S10 pour organiser la rémunération et les premiers salaires.

Questions auxquelles ce module répond

  • Comment tenir financièrement pendant une recherche d'emploi ?
  • Quelles dépenses protéger pour continuer mes démarches ?
  • Comment reconnaître une fausse offre d'emploi ou de formation ?

Ce que le module aide à faire

  • Calculer le coût réel d'une période d'études ou de recherche.
  • Organiser les ressources de court terme.
  • Tester un revenu transitoire de façon prudente.
  • Vérifier les offres avant tout paiement ou partage sensible.

Découvrir la spécialisation Études et recherche

Carte NkapUp du module S07 : Tenir financièrement pendant ses études ou sa recherche d'emploi

S08405 minInclus dans le parcours

Comprendre la BVMAC avant d'investir

Découvrez le marché de la CEMAC, ses acteurs, ses instruments, ses frais et les vérifications à effectuer avant toute démarche.

S08 explique le fonctionnement du marché financier de la CEMAC : rôle de la BVMAC, de la COSUMAF et des Sociétés de Bourse, différence entre actions et obligations, lecture du Bulletin officiel de la cote, coûts réels et étapes de vérification avant une décision. Les exercices préparent une décision boursière prudente sans exécuter de transaction ni recommander un titre.

En savoir plus

La BVMAC est le marché boursier régional de la CEMAC. Pour un débutant, la première compétence n'est pas de choisir une action : c'est de comprendre qui fait quoi. S08 présente la bourse, le régulateur COSUMAF, les Sociétés de Bourse qui servent d'intermédiaires agréés et les principaux documents utilisés pour observer le marché.

La spécialisation explique ensuite les deux instruments de base étudiés : actions et obligations. Une action représente une participation dans une entreprise et son prix comme ses revenus futurs restent incertains. Une obligation matérialise une dette de l'émetteur avec ses propres risques. Le module apprend à lire une cote, observer les informations disponibles, comparer les coûts d'une opération et vérifier l'intermédiaire avant toute démarche.

Les études de cas portent sur des données pédagogiques, réelles différées ou fictives selon la séquence. Elles ne débouchent sur aucun ordre de bourse. L'apprenant doit être capable de documenter une décision prudente : objectif, horizon, risques, frais, liquidité, information disponible et points à vérifier. S08 ne recommande ni entreprise, ni obligation, ni Société de Bourse et ne garantit pas qu'un titre coté soit adapté à une personne.

Questions auxquelles ce module répond

  • Comment fonctionne la BVMAC ?
  • Quel est le rôle de la COSUMAF et d'une Société de Bourse ?
  • Comment lire une cote et préparer une décision sans acheter immédiatement ?

Ce que le module aide à faire

  • Comprendre l'architecture du marché de la CEMAC.
  • Distinguer actions et obligations.
  • Lire les informations de cote et calculer les coûts réels.
  • Vérifier l'intermédiaire et documenter une décision prudente.

Explorer la spécialisation BVMAC

Carte NkapUp du module S08 : Comprendre la BVMAC avant d'investir

S09450 minInclus dans le parcours

Comprendre la BRVM avant d'investir

Découvrez le marché de l'UMOA, ses acteurs, ses instruments, ses frais et les vérifications à effectuer avant toute démarche.

S09 présente le marché financier régional de l'UMOA : BRVM, AMF-UMOA, SGI et DC/BR. L'apprenant apprend à distinguer actions et obligations, lire la cote, vérifier une SGI, comprendre les frais et préparer une décision boursière prudente. Une branche facultative aborde l'accès depuis l'extérieur de l'UEMOA. Aucun titre n'est recommandé et aucune transaction réelle n'est exécutée.

En savoir plus

La BRVM regroupe le marché boursier régional de l'UMOA. Comme pour tout marché financier, comprendre les institutions et les intermédiaires vient avant le choix d'un titre. S09 présente notamment la BRVM, l'AMF-UMOA, les SGI et le DC/BR afin que l'apprenant puisse identifier le rôle de chaque acteur dans une opération.

La spécialisation aborde la lecture de la cote, les caractéristiques des actions et obligations, les coûts de transaction, la vérification d'une SGI et les informations à contrôler avant d'engager une démarche. Une branche facultative examine les questions pratiques qui peuvent se poser lorsqu'une personne souhaite accéder au marché depuis l'extérieur de l'UEMOA, sans présenter cette possibilité comme automatique.

L'objectif est de préparer une décision documentée, pas de sélectionner le « meilleur titre ». Les cas servent à comparer rendement espéré, risque, liquidité, frais, horizon et qualité de l'information disponible. Aucune transaction n'est passée depuis NkapUp et aucune performance future n'est garantie. S09 est une alternative régionale indépendante de S08 : les deux spécialisations partagent une méthode de prudence mais couvrent des marchés et des acteurs distincts.

Questions auxquelles ce module répond

  • Comment fonctionne la BRVM ?
  • Comment vérifier une SGI et comprendre les frais ?
  • Peut-on préparer un investissement BRVM depuis l'extérieur de l'UEMOA ?

Ce que le module aide à faire

  • Comprendre BRVM, AMF-UMOA, SGI et DC/BR.
  • Distinguer actions et obligations et lire la cote.
  • Vérifier intermédiaires, frais et procédures.
  • Préparer une décision documentée sans recommandation de titre.

Explorer la spécialisation BRVM

Carte NkapUp du module S09 : Comprendre la BRVM avant d'investir

S1090 minInclus dans le parcours

Bien gérer ses premiers salaires

Comprenez votre rémunération, protégez les dépenses utiles à votre emploi et organisez vos trois premiers salaires et votre première année.

Le premier salaire crée de nouvelles possibilités mais aussi de nouvelles dépenses et responsabilités. S10 aide à comprendre et vérifier sa rémunération, protéger les coûts nécessaires au maintien de l'emploi, organiser ses trois premiers salaires, identifier les droits et avantages utiles et construire un plan financier réaliste de début de carrière à 30, 90 et 365 jours.

En savoir plus

Commencer un emploi ne signifie pas que toutes les difficultés financières disparaissent immédiatement. Il faut parfois financer le transport, la tenue, la connexion, le logement, l'installation ou des engagements familiaux avant même d'avoir construit une réserve. S10 aide à protéger ces dépenses de maintien de l'emploi avant d'augmenter rapidement le niveau de vie.

La spécialisation propose aussi de comprendre sa rémunération : montant annoncé, éléments variables, retenues, avantages, dates de paiement et documents disponibles. Lorsqu'une information n'est pas claire, la bonne démarche est de la vérifier auprès de l'employeur ou de la source officielle plutôt que de supposer qu'un montant brut correspond à l'argent réellement disponible.

Les trois premiers salaires sont ensuite organisés comme une phase de démarrage. Le module aide à fixer des priorités, traiter des retards éventuels, commencer une réserve, préparer certaines dépenses et éviter d'engager trop vite des charges fixes difficiles à réduire. Le plan est décliné à 30, 90 et 365 jours afin d'observer la progression. S10 commence après l'obtention de l'emploi ; la période d'études et de recherche reste couverte par S07.

Questions auxquelles ce module répond

  • Comment organiser mon premier salaire ?
  • Quelles dépenses faut-il protéger au début d'un emploi ?
  • Comment construire un plan financier pour ma première année de carrière ?

Ce que le module aide à faire

  • Comprendre et vérifier la rémunération.
  • Protéger les coûts nécessaires au maintien de l'emploi.
  • Organiser les trois premiers salaires.
  • Construire un plan à 30, 90 et 365 jours.

Découvrir la spécialisation Premier emploi

Carte NkapUp du module S10 : Bien gérer ses premiers salaires

Les rappels d'application, pour transformer la formation en habitudes

R0710 minInclus dans le parcours

Faire le point après 7 jours

Vérifiez votre première action et choisissez de la confirmer, de l'ajuster ou de la reporter sans jugement.

Sept jours après l'activation du plan M12, R07 réactive les réflexes essentiels et aide à faire le point sur la première action sans jugement. Le rappel est court : il sert à confirmer, ajuster ou reporter une action plutôt qu'à ajouter de nouvelles notions.

En savoir plus

Une bonne intention peut disparaître rapidement lorsque le quotidien reprend. R07 intervient une semaine après l'activation du plan afin de remettre l'action choisie au premier plan. Il ne sert pas à noter l'apprenant ni à recommencer le parcours.

Le rappel réactive quelques règles essentielles déjà vues, puis demande simplement où en est la première action : réalisée, en cours, à ajuster ou à reporter. Si un obstacle apparaît, l'objectif est de rendre la prochaine étape plus réaliste plutôt que de considérer le retard comme un échec.

R07 ne modifie pas le certificat et ne crée pas de nouvelle recommandation financière. Il conserve le lien avec la version du plan M12 qui l'a déclenché. Les rappels de NkapUp sont des modules à ouvrir dans la plateforme et non des notifications push automatiques du téléphone.

Questions auxquelles ce module répond

  • Ai-je réalisé ma première action ?
  • Quel réflexe dois-je réactiver ?
  • Quelle est ma prochaine étape réaliste ?

Ce que le module aide à faire

  • Réactiver les notions clés sans nouvelle charge pédagogique.
  • Documenter l'état de la première action.
  • Ajuster ou reporter sans jugement.
  • Conserver le lien avec le plan M12 d'origine.

Comprendre le suivi à J+7

Carte NkapUp du module R07 : Faire le point après 7 jours

R3015 minInclus dans le parcours

Ajuster son plan après 30 jours

Identifiez ce que vous avez réellement appliqué, le principal obstacle et l'ajustement concret à tester le mois suivant.

À J+30, ce rappel compare le plan à ce qui a réellement été appliqué. Il aide à identifier une preuve d'action, un obstacle ou un facteur facilitant, puis à choisir un ajustement concret pour les trente jours suivants. Le suivi n'est pas punitif et ne modifie pas le certificat.

En savoir plus

Trente jours constituent un premier délai utile pour distinguer une intention d'une pratique réellement installée. R30 ne demande pas si le plan est « réussi » ou « raté » : il cherche des preuves simples de ce qui a été appliqué et de ce qui a empêché l'action.

L'obstacle peut être financier, mais aussi lié au temps, à l'accès, à la compréhension, à la confiance ou à un changement extérieur. Le rappel aide à choisir une réponse ciblée : réduire l'action, modifier son rythme, changer une date, utiliser un autre support ou revoir une notion du parcours.

Le plan reste traçable. Un ajustement mineur peut être documenté dans le suivi sans effacer la version initiale. Si l'objectif principal change profondément, la logique de NkapUp prévoit plutôt une nouvelle version du plan M12. R30 soutient donc l'apprentissage par l'application, pas la réécriture silencieuse de l'historique.

Questions auxquelles ce module répond

  • Qu'ai-je réellement appliqué en 30 jours ?
  • Quel obstacle m'a freiné ?
  • Quel ajustement peut rendre mon plan plus réaliste ?

Ce que le module aide à faire

  • Chercher une preuve d'application concrète.
  • Identifier le principal obstacle ou facilitateur.
  • Ajuster une action sans effacer le plan initial.
  • Programmer une nouvelle action observable.

Comprendre le suivi à J+30

Carte NkapUp du module R30 : Ajuster son plan après 30 jours

R9025 minInclus dans le parcours

Faire le bilan après 90 jours

Documentez vos progrès, retestez votre plan et décidez de maintenir le cap, de l'ajuster ou d'ouvrir un nouveau cycle.

À J+90, l'apprenant réévalue sa situation, documente les progrès et facteurs externes, teste le plan face à un nouveau choc et programme le cycle suivant. Une modification mineure peut être intégrée au bilan ; une révision majeure du cap crée une nouvelle version du plan M12 afin de conserver l'historique.

En savoir plus

Après trois mois, la question utile n'est pas de se comparer à d'autres personnes, mais de comparer la situation actuelle au point de départ du plan. Un trimestre difficile peut quand même produire des apprentissages importants, et une stabilité peut être un progrès lorsqu'elle a évité une dégradation.

R90 aide à documenter les actions réalisées, les obstacles, les événements extérieurs et les résultats observés. Il réactive également plusieurs réflexes du parcours afin de vérifier ce qui reste compris et ce qui mérite une révision. Le plan est ensuite soumis à un nouveau scénario de choc pour tester s'il reste adapté à la situation actuelle.

Le bilan se termine par une décision : conserver le cap, ajuster une action ou démarrer un nouveau cycle. Une modification mineure peut rester dans R90. Si l'objectif principal ou l'horizon change de manière substantielle, une nouvelle version M12 est créée afin de préserver l'historique. Le suivi sert donc à apprendre de l'expérience, pas à attribuer automatiquement les changements à la formation.

Questions auxquelles ce module répond

  • Qu'est-ce qui a réellement changé en 90 jours ?
  • Mon plan reste-t-il adapté à ma situation ?
  • Faut-il ajuster le plan ou créer une nouvelle version ?

Ce que le module aide à faire

  • Comparer la situation actuelle au point de départ personnel.
  • Documenter actions, obstacles et facteurs externes.
  • Tester le plan face à un nouveau choc.
  • Choisir entre ajustement mineur et nouvelle version M12.

Comprendre le bilan à J+90

Carte NkapUp du module R90 : Faire le bilan après 90 jours

Ressources gratuites pour commencer sans payer

Vous pouvez déjà passer à l'action sans acheter le parcours complet. NkapUp met gratuitement à disposition le diagnostic M00, le module M01, les explications synthétiques des principaux sujets du programme et les outils publics actuellement proposés. Ces ressources servent à comprendre la méthode et à tester l'approche NkapUp avant de choisir une offre.

Le parcours complet conserve la profondeur pédagogique : exercices, quiz corrigés, simulations, calculateurs intégrés, progression, spécialisations, plan financier personnel, rappels et certificat NkapUp.

Comment ça marcheHow it works

  1. 1. Vous commencez gratuitement : le diagnostic personnalisé et le module 1 complet sont ouverts à tous, sans compte et sans carte bancaire.You start for free: the personal diagnostic and the full module 1 are open to everyone, no account and no bank card.
  2. 2. Convaincu ? Choisissez votre offre (individuel dès 9 900 FCFA en promo, packs couple, famille et organisation disponibles) et payez par Orange Money ou MTN MoMo : le numéro officiel vous est donné dans la conversation WhatsApp, et votre reçu officiel arrive automatiquement par e-mail avec vos clés d'activation.Convinced? Choose your offer (individual from 9,900 FCFA promo; couple, family and organization packs available) and pay via Orange Money or MTN MoMo: the official number is given in the WhatsApp conversation, and your official receipt arrives automatically by e-mail with your activation keys.
  3. 3. Vous entrez votre code dans l'application : tout le parcours s'ouvre. Vous avancez à votre rythme, sans aucun rendez-vous, même hors connexion : la formation est entièrement autoadministrée.You enter your code in the app: the whole program opens. You progress at your own pace, no appointments, even offline: the course is fully self-administered.

FAQ

Combien de temps ça prend ?How long does it take?

Environ 13 heures pour le parcours certifiant (tronc commun), et plus de 46 heures au total avec les 10 spécialisations, en séquences de 5 à 15 minutes. Le rythme conseillé est d'environ 3 MOIS : un à deux modules par semaine, avec l'action de fin de module à appliquer dans votre vie avant de passer au suivant. C'est cette application, semaine après semaine, qui installe les habitudes. Vous restez libre d'aller plus vite ou plus lentement : votre progression est conservée.About 13 hours for the certifying core track, and over 46 hours in total with the 10 specializations, in 5 to 15 minute sequences. The recommended pace is about 3 MONTHS: one or two modules a week, applying each end-of-module action in your life before moving on. That weekly application is what builds habits. You remain free to go faster or slower; progress is saved.

Tous les modules sont-ils déjà disponibles ?Are all modules already available?

Oui. L'intégralité du parcours est publiée : le diagnostic, les modules du tronc commun, le plan final avec certification, les 10 spécialisations et les rappels à 7, 30 et 90 jours. Votre accès couvre tout, y compris les mises à jour futures des contenus.Yes. The entire program is published: the diagnostic, the core modules, the final plan with certification, the 10 specializations and the 7, 30 and 90 day reinforcement sessions. Your access covers everything, including future content updates.

C'est pour quel niveau ?What level is this for?

Aucun prérequis. Le diagnostic initial adapte le parcours à votre situation, en français simple (interface et contenus aussi en anglais).No prerequisites. The initial diagnostic adapts the program to your situation, in plain language (interface and content also in English).

Le certificat est-il reconnu par l'État ?Is the certificate state-recognized?

Non. C'est un certificat de compétences délivré par NkapUp, non accrédité par l'État, et nous le présentons clairement comme tel. Sa valeur : prouver que vous avez validé les évaluations du parcours.No. It is a NkapUp competency certificate, not state-accredited, and we present it clearly as such. Its value: proving you passed the program assessments.

Pourquoi payer alors qu'il y a du contenu gratuit ?Why pay when free content exists?

Parce qu'ici tout est adapté à VOTRE réalité : celle du Cameroun et de l'Afrique centrale (FCFA, mobile money, tontines, CNPS, COBAC, BVMAC) comme celle de l'Afrique de l'Ouest (UEMOA : CNSS et IPRES, BCEAO, BRVM), avec les équivalents institutionnels donnés à chaque leçon : revenus irréguliers, solidarité familiale, secteur informel compris. Le tout structuré en un parcours progressif avec diagnostic, outils, évaluations et suivi - pas une pile de vidéos génériques pensées pour un autre continent.Because everything here fits YOUR reality: Cameroon and Central Africa (FCFA, mobile money, tontines, CNPS, COBAC, BVMAC) as well as West Africa (UEMOA: CNSS and IPRES, BCEAO, BRVM), with institutional equivalents given in each lesson - irregular income, family solidarity and the informal sector included. All structured as a progressive program with diagnostic, tools, assessments and follow-up - not a pile of generic videos designed for another continent.

Questions fréquentes sur la gestion de l'argent

Comment faire un budget quand mes revenus changent tous les mois ?

Commencez par distinguer l'argent réellement reçu des promesses, prêts ou transferts internes. NkapUp utilise ensuite un repère prudent et protège d'abord les dépenses essentielles et les échéances connues. Voir M03 et, pour une forte saisonnalité, S02.

Comment calculer un fonds d'urgence ?

La cible part des dépenses essentielles mensuelles et non du revenu total. Le module M04 avance par paliers et adapte la cible au niveau de vulnérabilité, sans imposer un pourcentage universel.

Combien de mois de dépenses faut-il garder en réserve ?

Il n'existe pas un chiffre unique adapté à tout le monde. M04 examine des paliers progressifs et les facteurs de vulnérabilité : stabilité des revenus, personnes à charge, protections disponibles et délai probable de reprise.

Où garder son fonds d'urgence ?

La priorité est que la réserve soit sûre, rapidement accessible, séparée des dépenses quotidiennes et comprise : frais, limites, délais et recours doivent être vérifiés. Le rendement éventuel passe après la disponibilité. Voir M04.

Comment reconnaître une arnaque Mobile Money ?

Un message qui combine urgence, peur, secret, récompense ou autorité supposée doit déclencher une pause. Vérifiez par un canal officiel ouvert par vous-même et ne communiquez jamais PIN, OTP ou mot de passe. Voir M05.

Comment savoir si un crédit est soutenable ?

Ne regardez pas seulement la mensualité : comparez le coût total, les frais, garanties, échéances et conséquences d'un retard, puis vérifiez l'effet sur votre budget. Voir M06.

Faut-il rembourser ses dettes avant d'épargner ou d'investir ?

Il n'existe pas d'ordre universel. NkapUp aide à protéger d'abord l'essentiel, traiter les dettes ou risques urgents et construire une réserve adaptée avant de prendre un risque d'investissement. Voir M06, M04 et M08.

Quelle différence entre épargne et investissement ?

L'épargne protège généralement un besoin de court ou moyen terme avec davantage de liquidité ; l'investissement accepte davantage d'incertitude pour un objectif et un horizon donnés. Le choix dépend du risque, de la liquidité, des frais et de la capacité de perte. Voir M08 et M09.

Comment gérer l'argent dans un couple ou une famille ?

S01 aide à organiser les décisions communes, les contributions et les objectifs tout en protégeant l'autonomie de chacun et en rendant la solidarité familiale plus explicite.

Je suis indépendant ou entrepreneur : par où commencer ?

S02 traite les revenus irréguliers et le lissage sur l'année. S03 va plus loin sur la séparation foyer/activité, la trésorerie, les coûts, les prix, la marge, la rémunération et le financement.

Comment fonctionne la BVMAC et quelle différence avec la BRVM ?

La BVMAC concerne le marché financier de la CEMAC ; la BRVM est le marché régional de l'UMOA. NkapUp leur consacre deux spécialisations distinctes, S08 et S09, sans recommandation de titre ni transaction réelle.

Comment préparer mon premier salaire ?

S10 aide à comprendre la rémunération, protéger les dépenses nécessaires au maintien de l'emploi, organiser les trois premiers salaires et construire un plan de début de carrière à 30, 90 et 365 jours.

Comment commencer à préparer ma retraite ?

M11 pose la feuille de route de long terme. S04 approfondit le besoin mensuel, les sources vérifiables, les écarts, les scénarios et les leviers de retraite, avec révision régulière plutôt qu'une projection garantie.
Comment sont construits les contenus NkapUp ?

NkapUp est un parcours d'éducation financière pratique. Les contenus visent à expliquer des concepts, faire comparer des options et entraîner la prise de décision ; ils ne constituent pas un conseil financier, bancaire, fiscal, juridique, comptable, assurantiel ou d'investissement personnalisé. NkapUp ne garantit aucun rendement et ne recommande aucun titre, intermédiaire ou produit financier précis.

Les cas sont contextualisés au Cameroun et, lorsque pertinent, à l'Afrique centrale et à l'Afrique de l'Ouest. Les exemples chiffrés sont pédagogiques et peuvent utiliser des personnes, montants ou scénarios fictifs. Les règles, produits réglementés et informations institutionnelles sont reliés, dans les contenus concernés, à des sources officielles et datées : Banque mondiale (Global Findex), Institut National de la Statistique du Cameroun, BEAC, COBAC, COSUMAF, BVMAC, CNPS Cameroun, CIMA, BCEAO, AMF-UMOA et BRVM, selon les modules.

Le programme est révisé lorsque des sources, règles ou besoins d'apprentissage évoluent. Dernière révision du programme : 11 août 2026. Pour aller plus loin : Qui sommes-nous ? - Centre juridique - Avertissement financier. Le certificat NkapUp est un certificat interne de compétences et n'est pas accrédité par l'État.

Commencer gratuitement Voir nos offres